
Calcular el beneficio de una operación inmobiliaria fijándose únicamente en el precio de escrituración suele derivar en sorpresas contables desagradables. Los impuestos al vender una vivienda en Cádiz reducen de forma directa la liquidez final obtenida, dividiéndose en dos frentes tributarios obligatorios para la parte vendedora: el gravamen sobre la ganancia en la renta personal y el tributo municipal sobre el valor del suelo urbano. Conocer el impacto fiscal de antemano y recopilar a tiempo las facturas de gastos y reformas es indispensable para evitar comprobaciones de Hacienda y ajustar el beneficio neto real.
La carga impositiva se distribuye entre la Agencia Tributaria estatal y el consistorio local, con plazos y metodologías de cálculo independientes. En la agencia inmobiliaria en Cádiz La Segur realizamos un estudio fiscal previo de cada inmueble, identificando los costes deducibles y seleccionando la fórmula de cálculo más ventajosa para que el propietario conserve el máximo margen de su patrimonio.
Marco impositivo de la compraventa: IRPF y plusvalía municipal
Al transmitir una propiedad en el municipio gaditano se asumen dos obligaciones tributarias diferenciadas:
El Impuesto sobre la Renta de las Personas Físicas (IRPF) evalúa el incremento patrimonial neto obtenido entre el momento en que se adquirió el inmueble y su transmisión actual. Por su parte, el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU), conocido como plusvalía municipal, grava exclusivamente la revalorización del suelo sobre el que se levanta la edificación durante los años de tenencia.
El IRPF se liquida al año siguiente de la venta dentro del periodo voluntario de la campaña de la renta. En contraste, el impuesto municipal requiere una tramitación inmediata ante el Ayuntamiento de Cádiz en las semanas posteriores a la notaría. Omitir este calendario descoordinado suele provocar desajustes financieros imprevistos.
Cálculo del IRPF por la ganancia patrimonial en la venta
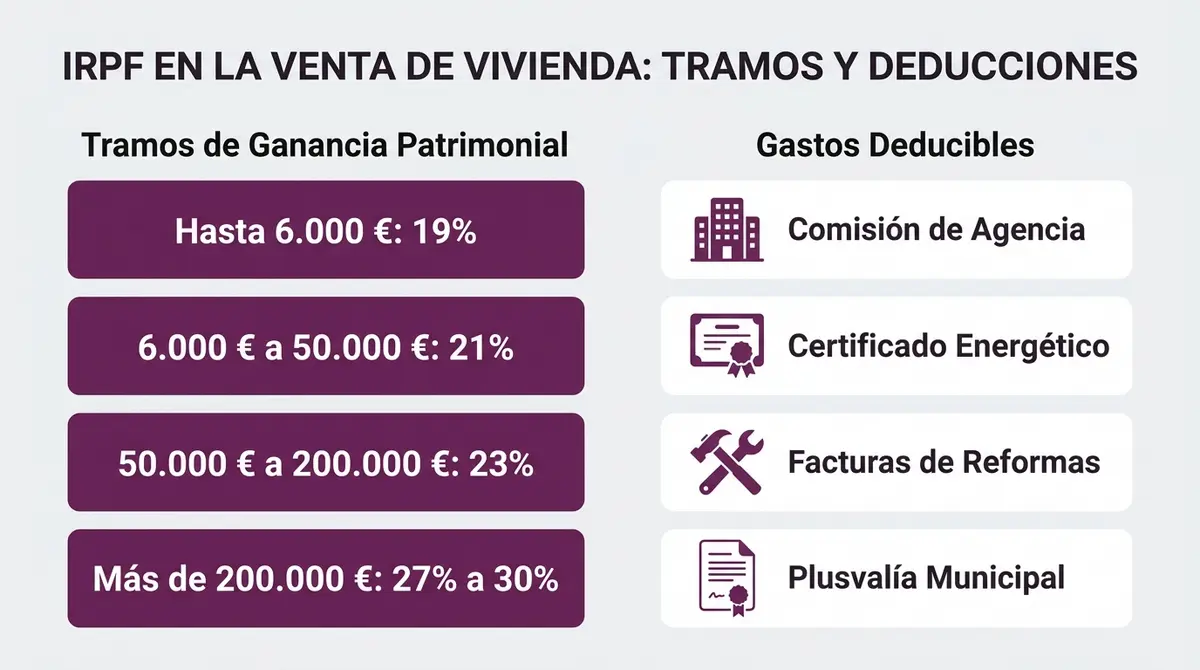
El resultado sujeto a IRPF se determina calculando la diferencia entre el valor de transmisión neto y el valor de adquisición corregido. La ganancia patrimonial neta tributa dentro de la base imponible del ahorro a un tipo impositivo progresivo situado entre el 19% y el 30%.
Para fijar el valor de adquisición real, al precio de compra original se le suman los gastos de notaría, registro, tributos abonados en su día (ITP o IVA) y las inversiones en reformas de mejora estructural. Para determinar el valor de transmisión neto, al precio fijado en la escritura de venta se le restan los gastos directamente asumidos por el vendedor, como los honorarios inmobiliarios o la plusvalía municipal.
La cuota tributaria se liquida aplicando los tramos oficiales de la base del ahorro:
| Tramo de ganancia patrimonial | Tipo aplicable |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000,01 € a 50.000 € | 21% |
| De 50.000,01 € a 200.000 € | 23% |
| De 200.000,01 € a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Deducciones que reducen la factura del IRPF
Puedes rebajar el IRPF desgravando la comisión de la agencia inmobiliaria, el coste del certificado energético, la plusvalía municipal pagada y las facturas de reformas estructurales o mejoras de eficiencia energética realizadas en la vivienda.
Hacienda admite estas reducciones si presentas justificantes válidos. Conviene guardar facturas desglosadas y transferencias bancarias. Si te hacen una comprobación posterior y no aportas las facturas, la Agencia Tributaria rechazará los gastos y aumentará el importe a pagar.
Exenciones en el IRPF al transmitir la vivienda habitual
La ley exime de tributar por la ganancia patrimonial en supuestos regulados:
Existe exención total o proporcional por reinversión en vivienda habitual si el importe obtenido se destina a adquirir un nuevo hogar habitual en un plazo de dos años, ya sea anteriores o posteriores a la transmisión. Asimismo, los mayores de 65 años o personas en situación de gran dependencia están exentos de tributar por la venta de su vivienda habitual sin necesidad de reinvertir. Si transmiten una segunda residencia, pueden acogerse a la exención si constituyen una renta vitalicia asegurada en un plazo inferior a seis meses, con un límite máximo de 240.000 euros.
La plusvalía municipal en Cádiz y sus dos métodos de cálculo
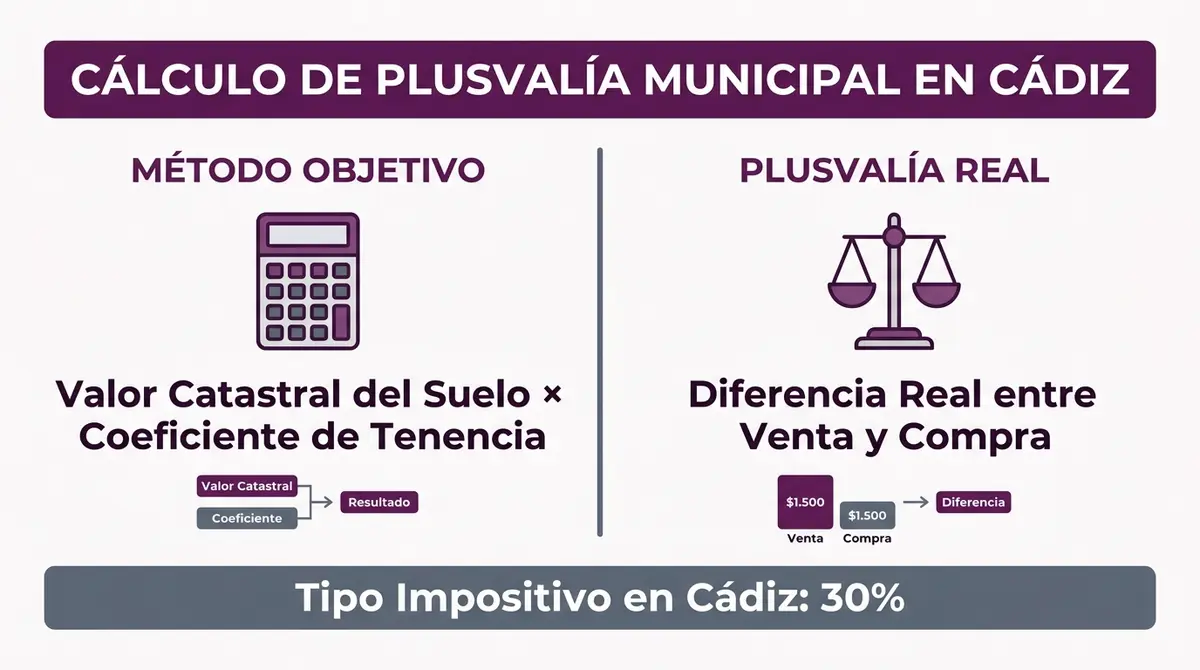
El Ayuntamiento de Cádiz aplica un tipo impositivo del 30% sobre la base imponible calculada para el IIVTNU. Desde la reforma normativa estatal, el transmitente puede comparar y seleccionar legalmente el método que arroje una cuota a pagar menor entre dos opciones:
El sistema objetivo aplica unos coeficientes fijados legalmente según los años transcurridos sobre el valor catastral del suelo. Por otro lado, el método de plusvalía real calcula la ganancia efectiva comparando el valor del suelo reflejado en el título de compra con el de venta.
Es indispensable verificar en el recibo del IBI la cifra correspondiente exclusivamente al valor del terreno, excluyendo la construcción. Comparar ambas fórmulas matemáticas antes de formular la autoliquidación permite reducir notablemente el gasto en las arcas municipales.
Qué ocurre si vendes el inmueble con pérdidas
Si vendes tu propiedad en Cádiz por menos de lo que te costó comprarla, no debes pagar la plusvalía municipal. Al no existir un incremento patrimonial en el suelo urbano, la operación queda no sujeta al tributo.
Aun sin cuota a pagar, la ley exige presentar la autoliquidación en el ayuntamiento dentro de plazo. Para demostrar las pérdidas patrimoniales y librarte del tributo, debes aportar la copia de las escrituras de compra y de venta.
Plazos y procedimiento de pago en el Ayuntamiento de Cádiz
La presentación de la plusvalía debe realizarse en un plazo improrrogable de 30 días hábiles desde la fecha de otorgamiento de la escritura pública notarial. La tramitación se gestiona ante el departamento de recaudación municipal de forma presencial o telemática.
Exceder este límite temporal acarrea recargos de extemporaneidad e intereses de demora, eliminando cualquier opción de bonificación administrativa.
Errores habituales al liquidar los tributos de la compraventa
Los fallos más frecuentes al tributar en Cádiz se derivan del extravío de justificantes de gastos y de errores de cálculo en el Catastro:
Si pierdes los resguardos de las reformas, no podrás sumarlos al valor de adquisición en la renta. Esto abulta la ganancia ante Hacienda y encarece la liquidación final sin necesidad.
Otro fallo típico es pensar que vender con pérdidas te exime de informar al Ayuntamiento de Cádiz. Omitir el trámite conlleva multas. Asimismo, usar el valor catastral total de la finca en lugar de tomar solo el del suelo infla injustificadamente la liquidación de la plusvalía.
Planificar la tributación antes de aceptar una oferta formal de compraventa protege el patrimonio del vendedor. Cotejar deducciones, contrastar los dos métodos de plusvalía y tramitar las autoliquidaciones dentro de los plazos reglamentarios garantiza cerrar la venta de forma transparente y con el máximo rendimiento neto.

Como agencia inmobiliaria local en Cádiz, ofrecemos proyectos personalizados que se adaptan a las necesidades y preferencias de cada cliente. Con nuestro conocimiento del entorno inmobiliario de Cádiz y el uso de herramientas y recursos tecnológicos avanzados, nos enfocamos en satisfacer las necesidades de nuestros clientes y ofrecerles un servicio personalizado, eficiente y de calidad. En nuestra inmobiliaria, el cliente siempre es lo primero.
