
Colocar un cartel en el balcón y subir una docena de fotografías a los portales inmobiliarios suele parecer el camino más rápido para ahorrarse los honorarios de intermediación. Sin embargo, vender una vivienda como particular en Cádiz choca de inmediato con las fricciones de un mercado con suelo limitado, una demanda muy polarizada entre comprador residencial y vacacional, y unas entidades bancarias que han endurecido las tasaciones hipotecarias. Lo que sobre el papel promete un ahorro económico suele derivar en meses de visitas improductivas y desgaste personal.
En la provincia de Cádiz, cerrar una operación entre particulares suele demorarse más de seis meses de media. La falta de acceso a datos de transacciones notariales recientes y el desconocimiento de la normativa tributaria andaluza exponen al propietario a rebajas continuadas en el precio o a sanciones tributarias. Confiar la comercialización a una inmobiliaria en Cádiz profesional permite realizar un filtrado financiero riguroso de los compradores y fijar un valor de mercado que evite el estancamiento del inmueble.
Particularidades del mercado residencial gaditano
Vender una propiedad en la capital o en los municipios de la provincia no sigue las mismas dinámicas que en otras regiones peninsulares. El centro histórico de Cádiz y zonas limítrofes presentan fincas protegidas, regulaciones estrictas sobre licencias turísticas y limitaciones físicas evidentes que complican la tasación.
El propietario que opera por cuenta propia se encuentra ante un volumen desbordante de consultas telefónicas que rara vez se traducen en ofertas en firme. Distinguir a los compradores con solvencia acreditada de los meros visitantes de fin de semana exige herramientas de prospección y tiempo de gestión que superan la operativa de un vendedor particular.
Los cuatro grandes escollos de la venta sin intermediarios
Prescindir de asesoramiento profesional traslada la responsabilidad legal, técnica y comercial exclusivamente sobre el vendedor. Existen cuatro obstáculos críticos en este proceso:
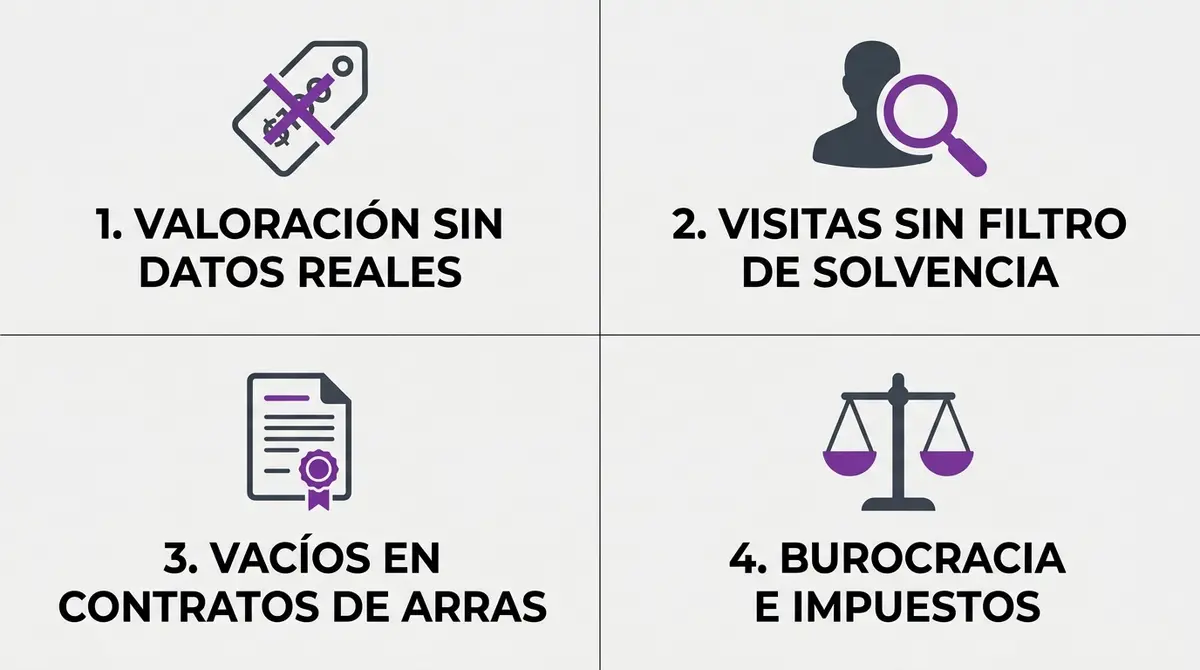
- Tasación sin referencias reales: Imposibilidad de consultar precios reales de cierre notarial en la zona durante el último trimestre.
- Ausencia de criba financiera: Desgaste de agenda mostrando la casa a personas que no reúnen los criterios crediticios del banco.
- Inseguridad en el contrato de arras: Utilización de plantillas descargadas de internet con vacíos legales que impiden retener indemnizaciones ante incumplimientos.
- Liquidación y gestión notarial: Errores en la tramitación de cargas registrales, certificados energéticos o cálculo de tributos locales.
Precios de oferta frente a valores reales de cierre notarial
El fallo metodológico más habitual es calcular el valor del piso comparándolo con los precios publicados en portales inmobiliarios. Esas cifras representan las pretensiones de salida de otros propietarios y suelen acumular sobrevaloraciones de entre un 10% y un 20%.
El parámetro determinante es el precio real de escrituración en la misma zona. Si la vivienda sale a la venta desfasada respecto a la realidad del metro cuadrado de su entorno, quedará invisibilizada por los algoritmos de búsqueda, perdiendo la ventana de máximo interés comercial que se concentra en las tres primeras semanas de publicación.
Filtro de seguridad y capacidad económica de los interesados
Permitir la entrada al domicilio a cualquier usuario que contacte por internet plantea problemas de seguridad y pérdida de tiempo. En el contexto financiero actual, los bancos exigen que el comprador disponga de entre el 20% y el 30% del precio en fondos propios no financiables para cubrir la entrada y los gastos de compraventa.
Enseñar la vivienda sin comprobar previamente si el comprador cuenta con preaprobación bancaria convierte el proceso en una lotería, derivando en contratos de reserva que colapsan semanas después por denegación de la hipoteca.
Contratos de arras estándar y el riesgo de litigios
Copiar modelos contractuales genéricos es uno de los mayores peligros legales. Un documento de arras debe regular con precisión la tipología de las arras (confirmatorias, penitenciales o penales), el plazo estricto para escriturar, la distribución de gastos según la ley o pacto y las consecuencias ante cargas registrales imprevistas.
Una redacción deficiente puede obligar al vendedor a devolver el duplo de la señal o dejarle desprotegido frente a reclamaciones por vicios ocultos en los seis meses posteriores a la entrega de llaves.
Papeleo notarial y plazos tributarios en Andalucía
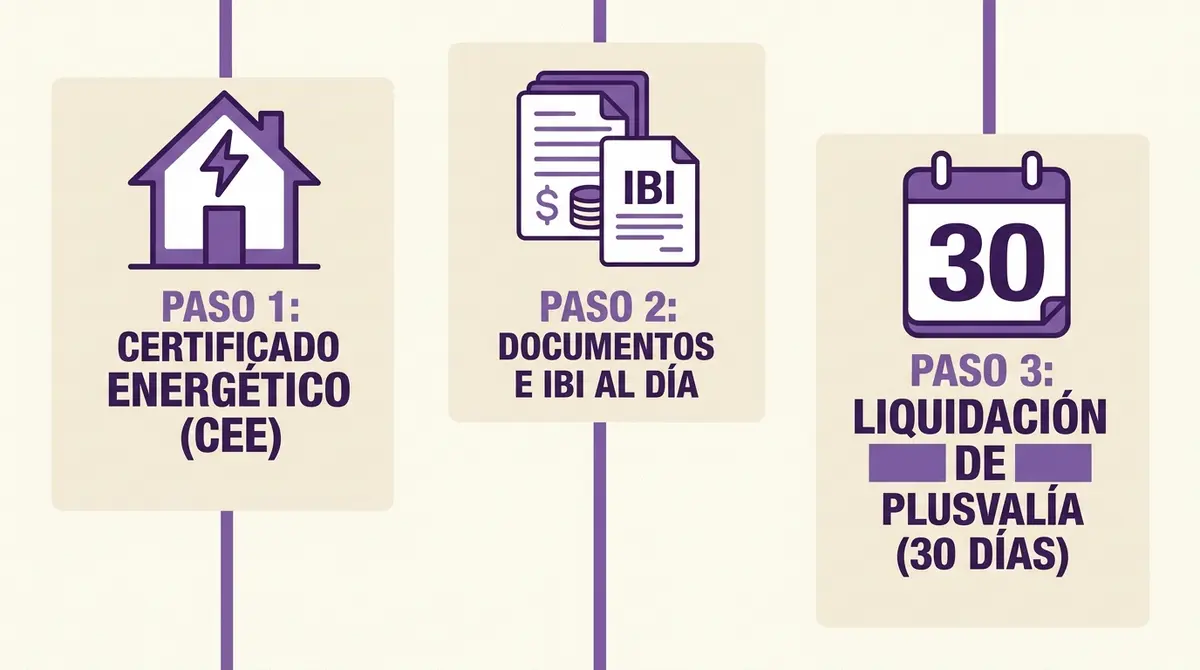
Alcanzar un acuerdo formal exige coordinar la documentación obligatoria para otorgar la escritura pública: nota simple actualizada, último recibo del IBI pagado, certificado de deudas con la comunidad y el Certificado de Eficiencia Energética (CEE).
Asimismo, el transmitente debe asumir que la liquidación de la plusvalía municipal debe presentarse en el ayuntamiento correspondiente en un plazo improrrogable de 30 días hábiles desde la fecha de la firma, aplicando los nuevos métodos de cálculo real u objetivo para evitar penalizaciones administrativas.
El fenómeno de la propiedad quemada en el mercado
Cuando un inmueble acumula más de noventa días en los listados sin actualizar su planteamiento comercial, el mercado lo califica tácitamente como una vivienda quemada. Los compradores habituales asumen de forma automática que la propiedad oculta deficiencias estructurales, problemas comunitarios o un precio fuera de mercado.
Para recuperar la atención sobre el anuncio, los particulares suelen recurrir a bajadas de precio sucesivas y precipitadas. La falta de una estrategia de negociación inicial provoca que el inmueble acabe vendiéndose por una cantidad notablemente inferior al valor que se habría obtenido con una comercialización rápida y ordenada.
Fiscalidad y obligaciones impositivas para el vendedor
La operación de venta genera obligaciones fiscales directas con la Hacienda estatal y autonómica que deben preverse con antelación para no erosionar el beneficio neto:
En el Impuesto sobre la Renta de las Personas Físicas (IRPF), la ganancia patrimonial tributa en la base del ahorro aplicando una escala progresiva con tramos situados entre el 19% y el 26% (o superiores según el tramo máximo vigente). Solo queda exento el importe derivado de la venta de la vivienda habitual si se destina a la reinversión en un nuevo hogar habitual en un plazo máximo de dos años, o si el transmitente supera los 65 años de edad.
Si sobre el piso pesa un préstamo hipotecario, la cancelación económica y registral se formaliza en el mismo acto de escrituración, deduciendo la deuda pendiente del cheque bancario aportado por la parte compradora.
Cerrar la venta de una casa con garantías legales y financieras exige una preparación exhaustiva que va mucho más allá de atender llamadas telefónicas. Coordinar la valoración, el filtrado de clientes y la tributación con profesionales del sector garantiza proteger tu patrimonio y asegurar el máximo rendimiento económico en cada fase del proceso.

Como agencia inmobiliaria local en Cádiz, ofrecemos proyectos personalizados que se adaptan a las necesidades y preferencias de cada cliente. Con nuestro conocimiento del entorno inmobiliario de Cádiz y el uso de herramientas y recursos tecnológicos avanzados, nos enfocamos en satisfacer las necesidades de nuestros clientes y ofrecerles un servicio personalizado, eficiente y de calidad. En nuestra inmobiliaria, el cliente siempre es lo primero.
